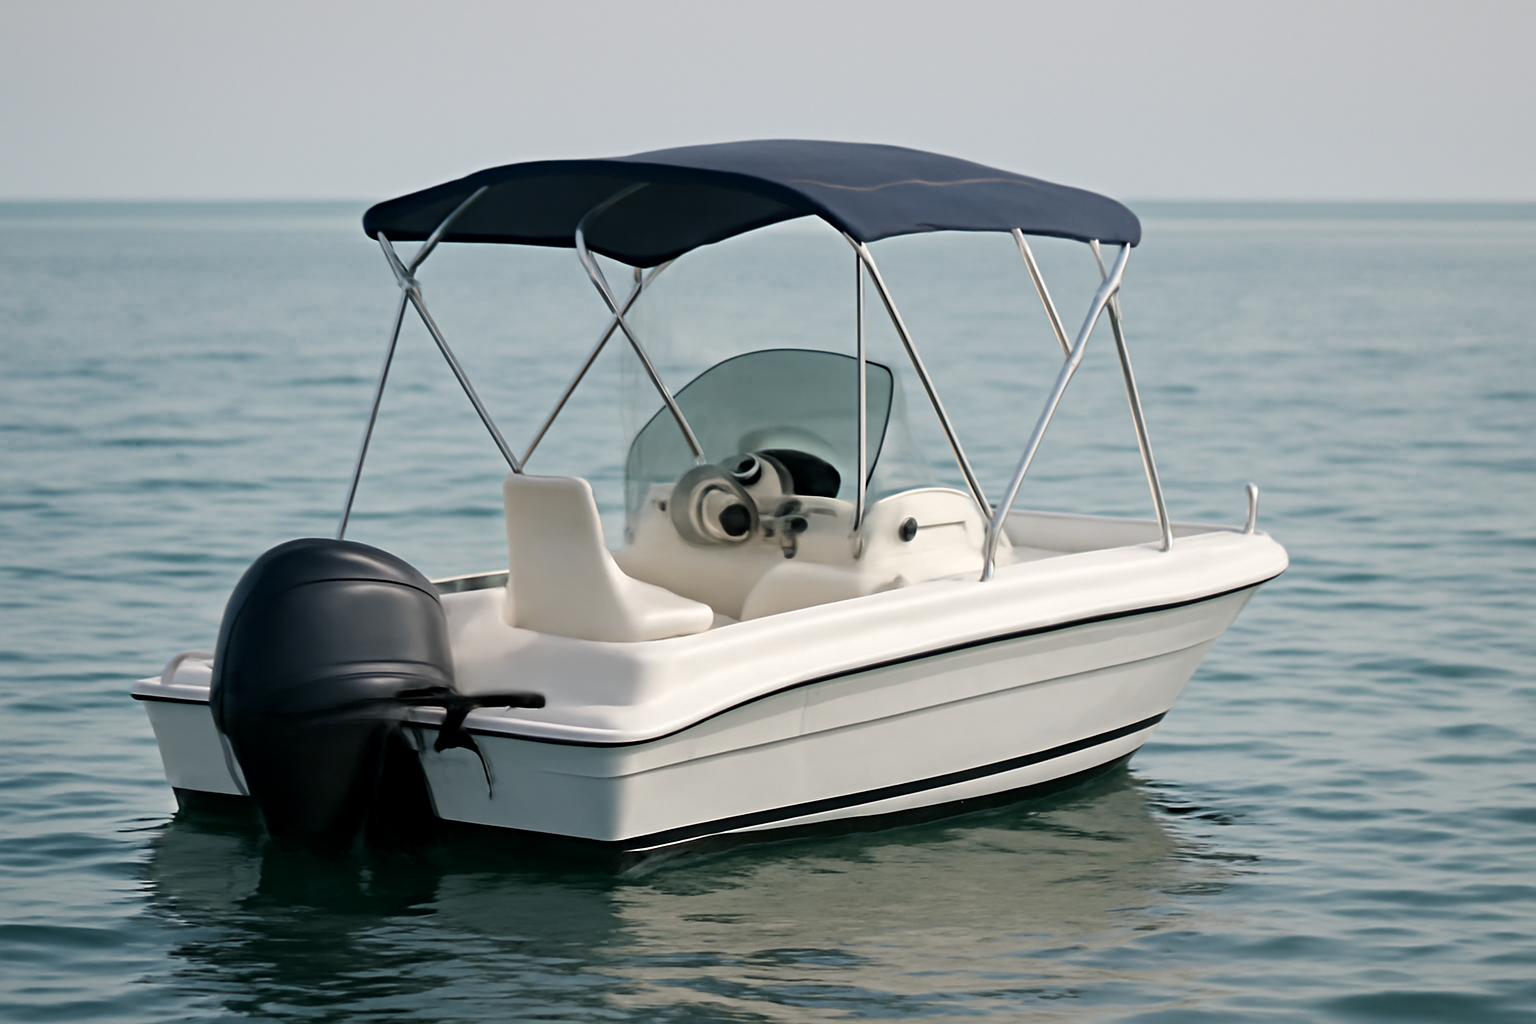
Comprendre le rôle du bimini dans l’équipement d’un bateau
Le bimini est devenu un équipement presque incontournable pour les plaisanciers. Cette structure en toile montée sur arceaux protège du soleil et parfois de la pluie légère, et se combine souvent avec une couverture pour bateau ou d’autres housses spécialisées. Au-delà du confort, un bimini fait partie intégrante de l’accastillage extérieur et peut avoir un impact direct sur votre assurance bateau.
Pour l’assureur, le bimini n’est pas seulement un accessoire esthétique. Il représente une valeur matérielle, peut modifier légèrement le comportement du bateau et joue un rôle dans la protection de l’équipage. Savoir s’il faut le déclarer à son assurance, et comment le faire, permet d’éviter les mauvaises surprises en cas de sinistre.
Que vous soyez propriétaire d’un voilier de croisière, d’un semi-rigide ou d’un petit bateau à moteur, il est utile de comprendre quand le bimini est considéré comme un simple accessoire et quand il devient un élément important de votre contrat d’assurance.
Quand le bimini doit-il être déclaré à l’assurance bateau
Les contrats d’assurance plaisance distinguent généralement les éléments structurels, l’équipement permanent et les accessoires amovibles. Le bimini se situe souvent à la frontière entre ces catégories, ce qui explique les doutes sur la nécessité de le déclarer.
Bimini d’origine constructeur ou ajouté après l’achat
Si le bimini est installé dès la livraison du bateau par le chantier ou le concessionnaire, il est fréquemment inclus dans la valeur déclarée au contrat. Dans ce cas, l’équipement est considéré comme faisant partie du bateau tel qu’il est assuré.
En revanche, un bimini installé après l’achat, surtout s’il est de qualité supérieure ou sur mesure, doit être abordé plus précisément avec votre assureur. Il s’agit alors d’un ajout d’équipement qui peut modifier la valeur totale assurée et les conditions de prise en charge.
Bimini standard ou conception sur mesure haut de gamme
Les assureurs tolèrent souvent, sans déclaration spécifique, des biminis standard de faible valeur achetés en grande surface nautique. L’enjeu financier reste limité, et ces équipements sont parfois couverts dans la rubrique accessoires dans les conditions générales.
En revanche, il devient essentiel de déclarer
- Un bimini sur mesure en inox poli miroir
- Une structure renforcée pour navigation hauturière
- Une version complète avec extensions, panneaux latéraux et fermetures
- Un système intégré à d’autres éléments de confort tels que panneaux solaires ou éclairage LED
Dans ces cas, le montant investi est souvent élevé, et une non-déclaration peut entraîner une indemnisation très inférieure au coût réel en cas de dommage.
Valeur du bimini et seuils de déclaration
De nombreux contrats prévoient des seuils de valeur au-dessus desquels chaque élément doit être individualisé. Il est judicieux de vérifier
- Le plafond global d’accessoires couverts sans déclaration détaillée
- Le plafond par élément pour l’accastillage spécifique
- Les exclusions portant sur les toiles et équipements exposés aux intempéries
Dès lors que le prix du bimini dépasse significativement ces seuils, il devient prudent de l’intégrer explicitement dans la liste des équipements assurés, avec sa valeur à neuf et, si possible, une facture détaillée.
Risques en cas de non‑déclaration d’un bimini
Ne pas déclarer son bimini peut sembler anodin, surtout s’il est perçu comme un simple accessoire de confort. Pourtant, en cas de sinistre, cette omission peut coûter cher, autant sur l’indemnisation que sur la relation avec l’assureur.
Indemnisation réduite ou refusée après un sinistre
Si le bimini est endommagé lors d’un incident, l’assureur peut limiter l’indemnisation à une valeur forfaitaire très basse pour les accessoires non listés. Il peut également estimer que
- La valeur totale du bateau a été sous-évaluée
- Le rapport prime/valeur réelle est déséquilibré
- Certains dommages ne sont pas couverts faute de déclaration précise
Dans les cas extrêmes, lorsque la non-déclaration est perçue comme une réticence intentionnelle, l’assureur peut aller jusqu’à contester la garantie. Une telle situation reste rare mais devient plus plausible si le bimini fait partie d’un ensemble d’équipements coûteux non déclarés.
Impact sur la garantie responsabilité civile et la sécurité
Un bimini mal installé ou inadapté peut, en cas de forte brise ou de manœuvre, provoquer un accident chute d’un passager, perte de contrôle, dégâts sur un autre bateau. Certains assureurs considèrent alors que l’installation d’éléments de structure non déclarés ou non conformes peut influencer la responsabilité du propriétaire.
Si l’expert conclut que le bimini, par sa conception ou son montage, a aggravé les conséquences du sinistre, la prise en charge peut être partielle. D’où l’intérêt de pouvoir démontrer que l’équipement est prévu pour cet usage, correctement posé et déclaré dans le contrat.
Cas fréquents de litiges autour du bimini
Les litiges naissent souvent dans des situations apparemment banales
- Arrachement du bimini lors d’un coup de vent au port
- Déchirure de la toile après un incident de manœuvre
- Chute d’un arceau sur le cockpit lors d’un choc
- Dégradation volontaire sur corps-mort ou au mouillage
Si le bimini n’est mentionné nulle part, l’assureur peut considérer qu’il s’agit d’un élément non garanti ou lui appliquer une franchise et des limites spécifiques. Une simple déclaration préalable permet généralement d’éviter ce type de discussion.
Comment déclarer correctement un bimini à son assurance
La démarche de déclaration d’un bimini est en réalité assez simple. L’enjeu principal consiste à fournir des informations claires et traçables pour que l’assureur puisse évaluer correctement le risque et la valeur à couvrir.
Informations à fournir à l’assureur
L’idéal est de transmettre à votre interlocuteur
- La description précise du bimini matériau des arceaux, type de toile, dimensions
- La marque et le modèle, le cas échéant
- Le mode de fixation à la coque ou au pont
- La facture d’achat ou, à défaut, une estimation sérieuse de la valeur
Plus les informations sont précises, plus il sera facile pour l’assureur de intégrer le bimini à la police sans ambiguïté et de justifier ensuite une indemnisation adaptée en cas de dommage.
Valeur à neuf, vétusté et mises à jour du contrat
Certains contrats fonctionnent sur la base d’une valeur à neuf pendant quelques années, puis appliquent un taux de vétusté. Il convient donc de
- Déclarer la valeur d’achat réelle
- Conserver les justificatifs sur la durée
- Vérifier chaque année le plafond global accordé aux équipements d’accastillage
En cas de remplacement du bimini par un modèle plus haut de gamme, il est prudent de signaler rapidement cette évolution pour que la couverture suive l’investissement réalisé.
Spécificités selon le type de bateau
Le niveau d’exigence de l’assureur peut varier selon le type d’unité
- Sur un petit bateau open ou un semi-rigide, le bimini est souvent perçu comme un accessoire courant, mais l’assureur veut connaître la valeur globale de l’accastillage
- Sur un voilier de croisière équipé d’une capote, d’un bimini et d’un arrière fermé, l’ensemble représente un budget important qui doit être précisément chiffré
- Sur un yacht à moteur, l’ajout d’un bimini rigide ou de structures en composite peut être considéré comme une modification significative de l’unité
Adapter le niveau de détail de la déclaration à la catégorie du bateau permet d’éviter les surdéclarations inutiles tout en restant parfaitement couvert.
Bonnes pratiques pour protéger son bimini et son accastillage
Déclarer son bimini ne suffit pas. Les assureurs attendent du propriétaire qu’il mette en œuvre des mesures de prévention raisonnables. Ces bonnes pratiques réduisent le risque de sinistre et renforcent votre position en cas d’expertise.
Installation soignée et contrôles réguliers
Un bimini doit toujours être installé
- Avec des fixations adaptées à la matière de la coque
- En respectant les recommandations du fabricant
- En tenant compte de la zone de navigation vent, mer, exposition
Des contrôles réguliers des points d’ancrage, sangles et coutures permettent de détecter les signes de fatigue avant la casse. Cette vigilance démontre votre bonne foi en tant que propriétaire responsable.
Protection au port, au mouillage et en hivernage
Selon les contrats, les dommages subis au port ou lors de l’hivernage sont parfois traités différemment. Adopter quelques réflexes limite les risques
- Replier le bimini en cas de coup de vent annoncé
- Utiliser une housse de protection pour la toile
- Éviter les tensions excessives susceptibles de déchirer les coutures
- Compléter la protection avec des solutions dédiées telles qu’une couverture pour bateau ou des housses d’accastillage adaptées
Une toile correctement protégée durera plus longtemps et restera plus facilement indemnisable en cas de sinistre ponctuel plutôt que de simple usure.
Choix de matériaux adaptés à votre programme de navigation
Le choix du bimini doit aussi tenir compte de
- Votre zone principale de navigation
- Le niveau d’ensoleillement et de salinité
- La fréquence de sortie
Opter pour des arceaux robustes et une toile résistante aux UV peut représenter un surcoût à l’achat, mais réduit nettement la probabilité de rupture ou de déchirure. Un matériel éprouvé est aussi mieux perçu par les assureurs, notamment pour les programmes de navigation côtière intensive ou hauturière.
Documenter son équipement d’accastillage
Enfin, il est utile de tenir à jour un inventaire détaillé de l’accastillage bimini, capote de descente, housses, tauds, sellerie extérieure. Un simple tableau peut suffire, mentionnant pour chaque élément
| Équipement | Marque / modèle | Année | Valeur estimée |
|---|---|---|---|
| Bimini cockpit | Référence ou sur mesure | Année d’installation | Prix d’achat ou valeur actuelle |
| Capote de descente | Référence ou sur mesure | Année d’installation | Prix d’achat ou valeur actuelle |
| Housses d’accastillage | Type générique ou spécifique | Année d’achat | Montant global |
Ce type de document facilite le dialogue avec l’assureur, la mise à jour du contrat et l’estimation rapide des pertes après un sinistre.